Gỡ nút thắt định giá quỹ đất dự án BT: Đề xuất khấu trừ chi phí hạ tầng
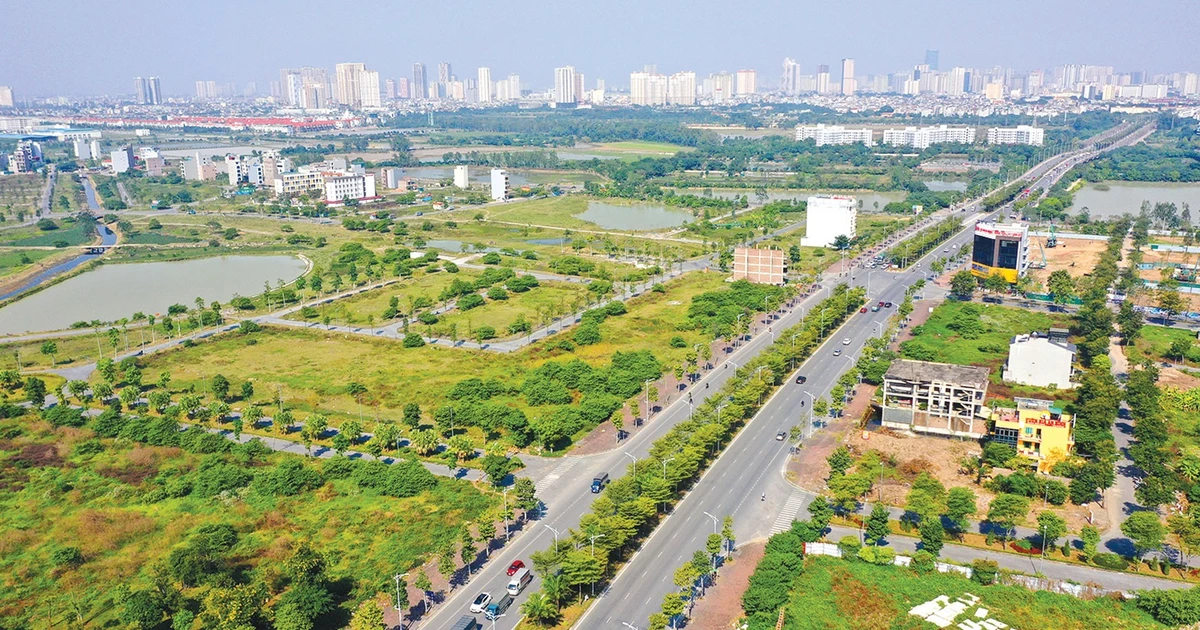
Bộ Tài chính đề xuất khấu trừ chi phí hạ tầng khi định giá quỹ đất dự án BT nhằm tháo gỡ vướng mắc pháp lý, đảm bảo quyền lợi cho nhà đầu tư. Xem chi tiết tại đây!
Việc đề xuất sửa đổi quy định định giá quỹ đất dự án BT thông qua cơ chế khấu trừ chi phí xây dựng hạ tầng là bước đi then chốt nhằm tháo gỡ vướng mắc pháp lý cho nhà đầu tư.
Trong bối cảnh nhiều dự án đối tác công tư (PPP) đang gặp khó khăn về khâu thanh toán, Bộ Tài chính hiện đang nghiên cứu điều chỉnh cách xác định giá trị quỹ đất dự kiến thanh toán cho nhà đầu tư thực hiện dự án BT. Mục tiêu cốt lõi là tạo ra sự đồng bộ giữa pháp luật về đất đai và pháp luật về PPP, đảm bảo tính thực tiễn và công bằng trong phân chia lợi ích.
Sự bất cập trong quy định hiện hành: Khi lý thuyết xa rời thực tiễn
Điểm nghẽn lớn nhất hiện nay nằm ở sự thiếu thống nhất giữa các văn bản pháp luật. Cụ thể, trong khi Nghị quyết số 254/2025/QH15 (NQ 254) đã ghi nhận chi phí xây dựng hạ tầng là một căn cứ để tính tiền sử dụng đất và thuê đất, thì Nghị định số 257/2025/NĐ-CP (NĐ 257) lại bỏ ngỏ quy định về việc khấu trừ chi phí này khi xác định giá trị quỹ đất thanh toán cho nhà đầu tư BT.
Điều này tạo ra một nghịch lý: Giá đất trong bảng giá đất thường là giá của những khu vực đã được đầu tư hạ tầng. Tuy nhiên, thực tế nhiều quỹ đất dự kiến thanh toán cho nhà đầu tư lại là đất thô, chưa có hạ tầng. Nếu áp dụng cứng giá trong bảng giá đất mà không khấu trừ chi phí xây dựng hạ tầng, giá trị quỹ đất sẽ bị đẩy lên cao một cách ảo, gây thiệt hại trực tiếp cho nhà đầu tư và làm chậm tiến độ dự án.
Bài toán “hạ tầng tương tự” và nỗi lo của địa phương
Không chỉ dừng lại ở việc thiếu cơ chế khấu trừ, việc xác định “vị trí có điều kiện hạ tầng tương tự” cũng đang là một “ma trận” đối với các cơ quan quản lý địa phương. Sở Tài chính Bắc Ninh là một ví dụ điển hình khi triển khai thẩm định các dự án BT liên quan đến Cảng hàng không quốc tế Gia Bình.
Hiện nay, NĐ 257 yêu cầu căn cứ vào khu vực có điều kiện hạ tầng tương tự để xác định giá trị quỹ đất nếu bảng giá đất chưa quy định cụ thể. Tuy nhiên, do thiếu các tiêu chí định lượng rõ ràng, các địa phương thường lúng túng, dẫn đến việc định giá thiếu nhất quán, dễ gây tranh cãi và kéo dài thời gian phê duyệt dự án.
Giải pháp từ Bộ Tài chính: Khấu trừ chi phí và tiêu chí xác định mới
Để xử lý cấp bách cho các dự án trọng điểm, Bộ Tài chính đề xuất thông qua một Nghị quyết riêng trước khi chính thức sửa đổi NĐ 257. Điểm mới đáng chú ý trong Dự thảo Nghị quyết bao gồm:
- Cơ chế khấu trừ: Cho phép khấu trừ chi phí xây dựng hạ tầng khi sử dụng giá đất trong bảng giá đất (vốn đã bao gồm hạ tầng) để tính giá trị quỹ đất thanh toán. Chi phí này sẽ căn cứ theo suất vốn đầu tư do Bộ Xây dựng công bố.
- Định nghĩa “hạ tầng tương tự”: Phải cùng mục đích sử dụng đất theo quy hoạch và đáp ứng một trong các điều kiện: Tương đương về chỉ tiêu đất ở/thương mại; tương đồng về mức độ hoàn thiện hạ tầng kỹ thuật/xã hội; hoặc nằm trong cùng đơn vị hành chính cấp xã (nếu không có thì mở rộng ra cấp tỉnh).
- Phương án cuối cùng: Nếu cấp tỉnh vẫn không tìm được vị trí tương tự, sẽ sử dụng giá đất cao nhất trong bảng giá đất của khu vực có cùng mục đích sử dụng đất.
Góc nhìn chuyên gia: Cần sự minh bạch hơn là áp đặt “giá cao nhất”
Dù đề xuất của Bộ Tài chính đã tháo gỡ được phần lớn vướng mắc, nhưng từ góc độ thực thi, nhiều chuyên gia và doanh nghiệp vẫn còn những băn khoăn sâu sắc.
Sở Tài chính Bắc Ninh cho rằng quy định “chỉ cần đáp ứng một trong các điều kiện” là quá lỏng lẻo, có thể không phản ánh đúng giá trị thực. Thay vào đó, cần một bộ tiêu chí kết hợp để đảm bảo tính sát thực.
Đáng chú ý, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cảnh báo về rủi ro khi áp dụng “giá đất cao nhất”. Theo VCCI, việc này có thể khiến cơ quan nhà nước chọn giải pháp an toàn để tránh thất thoát tài sản công, nhưng vô hình trung lại đẩy mọi rủi ro tài chính về phía doanh nghiệp. VCCI kiến nghị cần có cơ chế thẩm định độc lập và so sánh thị trường thay vì áp dụng cứng nhắc các con số trong bảng giá.
Nhận định chuyên môn và bài học kinh nghiệm
Việc điều chỉnh quy định định giá quỹ đất BT không đơn thuần là sửa một vài điều khoản, mà là sự thay đổi tư duy quản lý: chuyển từ quản lý hành chính cứng nhắc sang quản trị rủi ro dựa trên giá trị thực. Để các dự án BT thực sự trở thành động lực phát triển hạ tầng, Nhà nước cần xây dựng một cơ chế định giá linh hoạt, có sự tham gia của các đơn vị thẩm định giá độc lập để đảm bảo hài hòa lợi ích giữa Nhà nước và nhà đầu tư.
Theo bạn, việc áp dụng “giá đất cao nhất” khi không tìm thấy vị trí tương tự có thực sự công bằng cho doanh nghiệp? Hãy chia sẻ quan điểm của bạn về cơ chế định giá quỹ đất BT hiện nay.
Quy trình & thành phần
Giá cà phê hôm nay giảm nhẹ: Áp lực dư cung toàn cầu gây biến động
Giá cà phê hôm nay giảm 300-500 đồng/kg tại Tây Nguyên. Chuyên gia cảnh báo áp lực dư cung từ Brazil ảnh hưởng dài hạn. Xem ngay phân tích chi tiết tại đây!
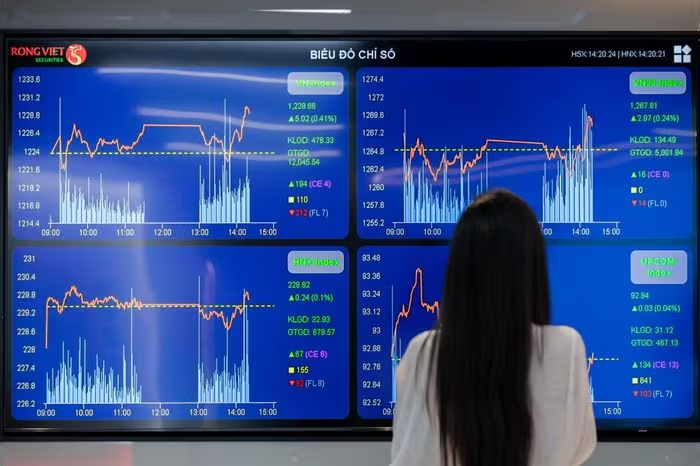
VN-Index Lập Đỉnh Lịch Sử: Kịch Bản Nào Cho Tuần Giao Dịch Mới?
VN-Index lập đỉnh 1.924 điểm, liệu đà tăng có tiếp diễn? Chuyên gia phân tích kịch bản, vùng hỗ trợ và chiến lược giải ngân tối ưu cho nhà đầu tư. Xem ngay!
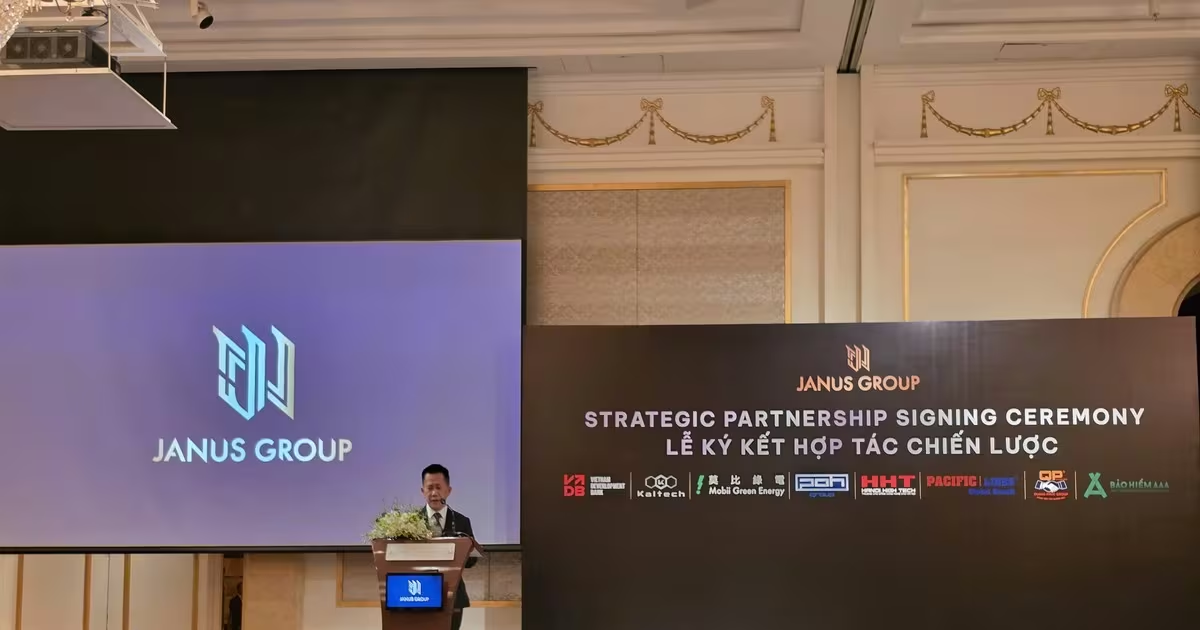
Giải mã tham vọng tỷ USD của Janus Group (TCO) sau loạt hợp tác chiến lược
Janus Group (TCO) công bố 8 hợp tác chiến lược, nhắm tới danh mục dự án 2 tỷ USD. Khám phá chi tiết chiến lược M&A, năng lượng xanh và triển vọng cổ phiếu TCO!
Điều chỉnh Quy hoạch Tổng thể Quốc gia: Đòn bẩy cho tăng trưởng GDP 10%
Điều chỉnh Quy hoạch Tổng thể Quốc gia là bước đi chiến lược nhằm phân bổ nguồn lực, thúc đẩy mô hình tăng trưởng mới để đạt mục tiêu GDP tăng trưởng trên 10%/năm.